Domain versicherung-und-altersvorsorge.de kaufen?
Wir ziehen mit dem Projekt
versicherung-und-altersvorsorge.de um.
Sind Sie am Kauf der Domain
versicherung-und-altersvorsorge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-und-altersvorsorge.de kaufen?
Wer bezahlt die Versicherung?
"Wer bezahlt die Versicherung?" ist eine wichtige Frage, die sich viele Menschen stellen, wenn es um den Abschluss einer Versicherung geht. In der Regel ist es der Versicherungsnehmer, der die Beiträge für die Versicherung zahlt. Diese Beiträge können je nach Art der Versicherung und individuellen Umständen variieren. Es gibt jedoch auch Fälle, in denen beispielsweise Arbeitgeber die Versicherungsbeiträge für ihre Mitarbeiter übernehmen. Letztendlich hängt es also von der jeweiligen Versicherungssituation ab, wer die Versicherung bezahlt. **
Wird Vandalismus von der Versicherung bezahlt?
Wird Vandalismus von der Versicherung bezahlt? In der Regel deckt eine Hausratversicherung Schäden durch Vandalismus ab, solange der Vorfall bei der Polizei gemeldet wird. Bei einer Kfz-Versicherung ist Vandalismus oft in der Teilkasko enthalten. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um sicherzustellen, dass Vandalismusschäden abgedeckt sind. In einigen Fällen kann eine spezielle Vandalismusversicherung erforderlich sein, um vollständigen Schutz zu gewährleisten. Es ist ratsam, im Schadensfall umgehend Kontakt mit der Versicherung aufzunehmen, um den Prozess der Schadensregulierung einzuleiten. **

Ähnliche Suchbegriffe für Bezahlt
Top-Angebote
Produkte zum Begriff Bezahlt:
-
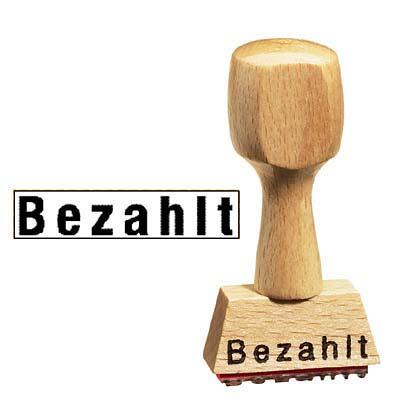
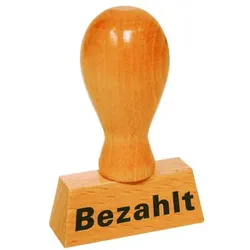
Colop Textstempel »Bezahlt« braun, 3.5x6.5x1.5 cmTextstempel »Bezahlt«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Bezahlt, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 35 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 35 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
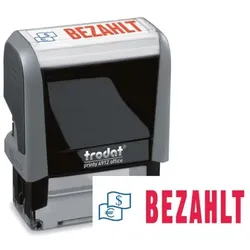
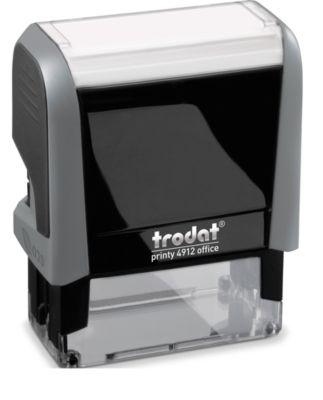
Stempel trodat® Office mit Text BEZAHLTKlein, handlich und im exklusiven DesignAls Office Printy organisiert er Ihre Papiere im Handumdrehen mit wichtigen VermerkenWählen Sie aus gängigen Standardtexten; diese nur in deutscher SpracheAbdruckgröße: 47 x 18 mmDer trodat® Office ist aus 75% Recycling-Material gefertigt (ausgenommen sind transparente Teile, Kissen und die Textplatte.23,19 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung wird vom Arbeitgeber bezahlt?
Welche Versicherung wird vom Arbeitgeber bezahlt? In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Krankenversicherung seiner Mitarbeiter. Darüber hinaus zahlt der Arbeitgeber in vielen Fällen auch Beiträge zur Rentenversicherung, Arbeitslosenversicherung und Unfallversicherung. Die genauen Leistungen und Kosten variieren je nach Arbeitsvertrag und Tarifvertrag. Es ist wichtig, sich über die Versicherungsleistungen, die der Arbeitgeber übernimmt, im Vorfeld zu informieren, um mögliche Kostenfallen zu vermeiden. **
-
Wird Schmerzensgeld von der Versicherung bezahlt?
Wird Schmerzensgeld von der Versicherung bezahlt? In der Regel wird Schmerzensgeld von der Haftpflichtversicherung des Verursachers eines Unfalls oder einer Verletzung bezahlt. Dies gilt insbesondere bei Verkehrsunfällen oder anderen Schadensfällen, bei denen eine Haftung besteht. Die Versicherung des Verursachers prüft den Fall und entscheidet, ob und in welcher Höhe Schmerzensgeld gezahlt wird. Es ist wichtig, dass der Geschädigte alle relevanten Informationen und Nachweise vorlegt, um den Anspruch auf Schmerzensgeld zu begründen. In manchen Fällen kann es auch vorkommen, dass die eigene Unfallversicherung oder private Haftpflichtversicherung für Schmerzensgeldleistungen aufkommt. Es empfiehlt sich daher, im Schadensfall rechtzeitig mit den Versicherungen zu kommunizieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **

Wird der Kostenvoranschlag von der Versicherung bezahlt?
In der Regel wird der Kostenvoranschlag von der Versicherung bezahlt, wenn er im Rahmen der Versicherungspolice abgedeckt ist. Es ist wichtig, den Kostenvoranschlag vor Beginn der Reparaturarbeiten bei der Versicherung einzureichen und genehmigen zu lassen. Die Versicherung prüft dann, ob die Kosten angemessen sind und ob sie für die Schadensregulierung aufkommen. Es kann auch vorkommen, dass die Versicherung einen eigenen Gutachter beauftragt, um den Schaden zu begutachten und den Kostenvoranschlag zu überprüfen. Es ist ratsam, sich vorab mit der Versicherung abzustimmen, um Missverständnisse zu vermeiden und sicherzustellen, dass die Kosten für die Reparatur abgedeckt sind. **
Wer bezahlt die Versicherung Arbeitgeber oder Arbeitnehmer?
Die Frage, wer die Versicherung bezahlt, hängt von verschiedenen Faktoren ab. In der Regel zahlt der Arbeitgeber die Versicherungsbeiträge für seine Mitarbeiter. Dies ist in vielen Ländern gesetzlich vorgeschrieben. Der Arbeitnehmer kann jedoch auch einen Teil der Beiträge selbst übernehmen, je nach Vereinbarung mit dem Arbeitgeber. Es gibt auch Versicherungen, bei denen der Arbeitnehmer die gesamten Beiträge selbst zahlen muss, wie beispielsweise private Krankenversicherungen. Letztendlich ist es wichtig, die genauen Bedingungen der Versicherung zu überprüfen, um zu klären, wer die Beiträge übernimmt. **
Top-Angebote
Produkte zum Begriff Bezahlt:
-
trodat Printy 4850L, BEZAHLT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Colop Textstempel »Bezahlt« braun, 3.5x6.5x1.5 cmTextstempel »Bezahlt«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Bezahlt, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 35 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 35 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Versicherung?
"Wer bezahlt die Versicherung?" ist eine wichtige Frage, die sich viele Menschen stellen, wenn es um den Abschluss einer Versicherung geht. In der Regel ist es der Versicherungsnehmer, der die Beiträge für die Versicherung zahlt. Diese Beiträge können je nach Art der Versicherung und individuellen Umständen variieren. Es gibt jedoch auch Fälle, in denen beispielsweise Arbeitgeber die Versicherungsbeiträge für ihre Mitarbeiter übernehmen. Letztendlich hängt es also von der jeweiligen Versicherungssituation ab, wer die Versicherung bezahlt. **
-
Wird Vandalismus von der Versicherung bezahlt?
Wird Vandalismus von der Versicherung bezahlt? In der Regel deckt eine Hausratversicherung Schäden durch Vandalismus ab, solange der Vorfall bei der Polizei gemeldet wird. Bei einer Kfz-Versicherung ist Vandalismus oft in der Teilkasko enthalten. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu überprüfen, um sicherzustellen, dass Vandalismusschäden abgedeckt sind. In einigen Fällen kann eine spezielle Vandalismusversicherung erforderlich sein, um vollständigen Schutz zu gewährleisten. Es ist ratsam, im Schadensfall umgehend Kontakt mit der Versicherung aufzunehmen, um den Prozess der Schadensregulierung einzuleiten. **
-
Welche Versicherung wird vom Arbeitgeber bezahlt?
Welche Versicherung wird vom Arbeitgeber bezahlt? In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Krankenversicherung seiner Mitarbeiter. Darüber hinaus zahlt der Arbeitgeber in vielen Fällen auch Beiträge zur Rentenversicherung, Arbeitslosenversicherung und Unfallversicherung. Die genauen Leistungen und Kosten variieren je nach Arbeitsvertrag und Tarifvertrag. Es ist wichtig, sich über die Versicherungsleistungen, die der Arbeitgeber übernimmt, im Vorfeld zu informieren, um mögliche Kostenfallen zu vermeiden. **
-
Wird Schmerzensgeld von der Versicherung bezahlt?
Wird Schmerzensgeld von der Versicherung bezahlt? In der Regel wird Schmerzensgeld von der Haftpflichtversicherung des Verursachers eines Unfalls oder einer Verletzung bezahlt. Dies gilt insbesondere bei Verkehrsunfällen oder anderen Schadensfällen, bei denen eine Haftung besteht. Die Versicherung des Verursachers prüft den Fall und entscheidet, ob und in welcher Höhe Schmerzensgeld gezahlt wird. Es ist wichtig, dass der Geschädigte alle relevanten Informationen und Nachweise vorlegt, um den Anspruch auf Schmerzensgeld zu begründen. In manchen Fällen kann es auch vorkommen, dass die eigene Unfallversicherung oder private Haftpflichtversicherung für Schmerzensgeldleistungen aufkommt. Es empfiehlt sich daher, im Schadensfall rechtzeitig mit den Versicherungen zu kommunizieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Bezahlt
-
Stempel trodat® Office mit Text BEZAHLTKlein, handlich und im exklusiven DesignAls Office Printy organisiert er Ihre Papiere im Handumdrehen mit wichtigen VermerkenWählen Sie aus gängigen Standardtexten; diese nur in deutscher SpracheAbdruckgröße: 47 x 18 mmDer trodat® Office ist aus 75% Recycling-Material gefertigt (ausgenommen sind transparente Teile, Kissen und die Textplatte.23,19 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diederichs, Marc: Risikomanagement und RisikocontrollingRisikomanagement und Risikocontrolling , Risikomanagement und Risikocontrolling Zum Buch Das Standardwerk beschäftigt sich mit Herausforderungen und Lösungen bei der Etablierung und Weiterentwicklung wirksamer und funktionsfähiger Risikomanagement- und Risikocontrolling-Systeme. Es bietet Praktikern und Wissenschaftlern einen großen Fundus an wertvollem Wissen und liefert zahlreiche Hilfestellungen sowie in der Unternehmenspraxis erprobte Instrumente. Folgende Fragen werden u.a. beantwortet: Wie lässt sich ein Unternehmen chancen- und risikoorientiert steuern? Welche gesetzlichen Bestimmungen bestehen? Was erwarten nationale und internationale Standardsetter? Wie können Risiken identifiziert, beurteilt, bewältigt und überwacht werden? Wie lassen sich Chancen und Risiken in die Berichterstattung einbinden? Wie lässt sich das Risikomanagement organisatorisch integrieren? Wie gelingt das Zusammenspiel zwischen Risikomanagement, Interner Revision und Abschlussprüfer? Wie lassen sich Risikomanagement-System und Internes Kontrollsystem im Rahmen der Corporate Governance sinnvoll verknüpfen? Der Autor Prof. Dr. Marc Diederichs blickt auf eine über zwanzigjährige Berufserfahrung in den Bereichen Risikomanagement, Interne Kontrollsysteme, Corporate Governance und Controlling zurück. Nach seiner Zeit in einer Unternehmensberatung verantwortete er das Konzernrisikomanagement der Beiersdorf AG und Aurubis AG (beide Hamburg). Heute ist er Professor für Rechnungswesen und Controlling an der Hochschule für Angewandte Wissenschaften (HAW), Hamburg, und berät Unternehmen zu genannten Themenkomplexen. ?Das vorliegende Werk bietet eine sowohl theoretisch geschlossene als auch außerordentlich praxisnahe und anschauliche Darstellung der Ziele und Instrumente des Risikomanagements. Ein Mehrwert besteht in der konsequenten Integration benachbarter Systeme wie des Corporate Governance- oder des internen Kontrollsystems, sodass sich dem Leser eine managementorientierte Gesamtdarstellung erschließt.? Prof. Dr. Mathias Graumann, in: www.socialnet.de 22.01.2018, zur Vorauflage , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., vollständig überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20230427, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Finance Competence##, Autoren: Diederichs, Marc, Auflage: 23005, Auflage/Ausgabe: 5., vollständig überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 487, Abbildungen: mit zahlreichen Abbildungen, Keyword: KontraG; VaR; BERI; CFaR; Internes Kontrollsystem; Konzernrisikomanagement; Rechnungslegung; Controllingkonzeption; Benchmarking; Controlling; Kennzahlen; IKS, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Wirtschaftsprüfung - Wirtschaftsprüfer~Corporate Governance - GCCG ~Management / Corporate Governance, Fachkategorie: Corporate Governance: Rolle und Verantwortlichkeiten von Aufsichtsräten & Vorständen~Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Imprint-Titels: Finance Competence, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 462, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 243, Breite: 167, Höhe: 32, Gewicht: 986, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2580512, Vorgänger EAN: 9783800652488 9783800642229 9783800637249 9783800630844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 37407279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich gegen Risiken wie Krankheit, Berufsunfähigkeit und Pflegebedürftigkeit abzusichern. Bei der Altersvorsorge sollte man verschiedene Optionen wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Vorsorge in Form von Riester- oder Rürup-Rente in Betracht ziehen, um eine ausgewogene Absicherung zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter, und wie kann man diese in verschiedenen Bereichen wie Finanzen, Versicherung und Altersvorsorge umsetzen?
Bei der Planung einer privaten Vorsorge für die finanzielle Sicherheit im Alter ist es wichtig, frühzeitig anzufangen und regelmäßig zu sparen, um ein ausreichendes finanzielles Polster aufzubauen. Zudem sollte man sich über verschiedene Anlageformen informieren und eine diversifizierte Strategie verfolgen, um das Risiko zu streuen. In Bezug auf Versicherungen ist es wichtig, sich frühzeitig abzusichern, um im Alter nicht unerwartet hohe Kosten tragen zu müssen. Eine private Altersvorsorge, wie beispielsweise eine betriebliche Altersvorsorge oder eine private Rentenversicherung, kann ebenfalls dazu beitragen, die finanzielle Sicherheit im Alter zu gewährleisten. Es ist ratsam, sich frühzeitig mit einem Finanzberater oder Versicherungsexperten zu beraten, um **
-
Wird der Kostenvoranschlag von der Versicherung bezahlt?
In der Regel wird der Kostenvoranschlag von der Versicherung bezahlt, wenn er im Rahmen der Versicherungspolice abgedeckt ist. Es ist wichtig, den Kostenvoranschlag vor Beginn der Reparaturarbeiten bei der Versicherung einzureichen und genehmigen zu lassen. Die Versicherung prüft dann, ob die Kosten angemessen sind und ob sie für die Schadensregulierung aufkommen. Es kann auch vorkommen, dass die Versicherung einen eigenen Gutachter beauftragt, um den Schaden zu begutachten und den Kostenvoranschlag zu überprüfen. Es ist ratsam, sich vorab mit der Versicherung abzustimmen, um Missverständnisse zu vermeiden und sicherzustellen, dass die Kosten für die Reparatur abgedeckt sind. **
-
Wer bezahlt die Versicherung Arbeitgeber oder Arbeitnehmer?
Die Frage, wer die Versicherung bezahlt, hängt von verschiedenen Faktoren ab. In der Regel zahlt der Arbeitgeber die Versicherungsbeiträge für seine Mitarbeiter. Dies ist in vielen Ländern gesetzlich vorgeschrieben. Der Arbeitnehmer kann jedoch auch einen Teil der Beiträge selbst übernehmen, je nach Vereinbarung mit dem Arbeitgeber. Es gibt auch Versicherungen, bei denen der Arbeitnehmer die gesamten Beiträge selbst zahlen muss, wie beispielsweise private Krankenversicherungen. Letztendlich ist es wichtig, die genauen Bedingungen der Versicherung zu überprüfen, um zu klären, wer die Beiträge übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.